 021-50325210
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
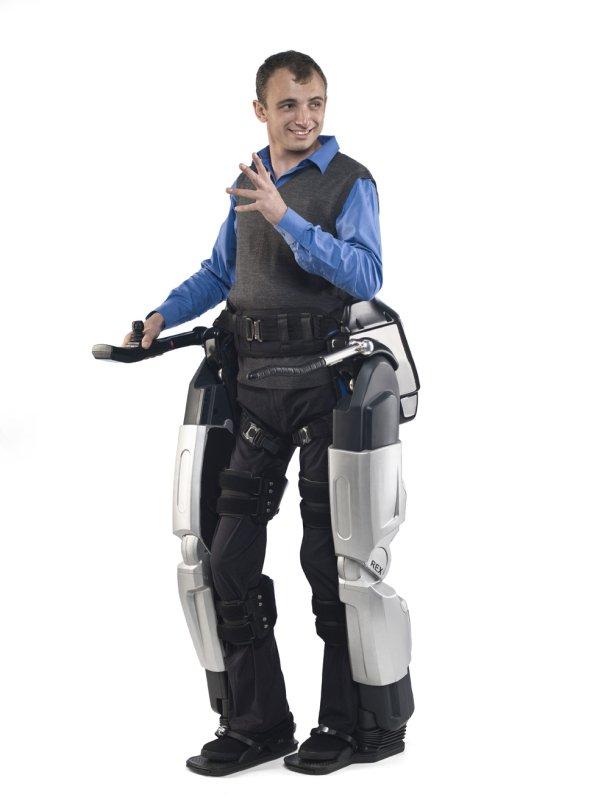
2026年智能外骨骼首次纳入国家医保十五五规划,叠加康复辅具产业新政落地,行业摆脱小众试点属性,商业化、规模化落地进程全面提速,成为智能装备新兴核心赛道。
2026年国内外骨骼机器人行业迎来政策与市场双重爆发节点,国家级保障政策与产业扶持政策密集落地,彻底打通行业商业化发展壁垒,产业景气度创下历年新高。行业产品逐步覆盖医疗康复、工业作业、民生消费三大核心场景。
产品技术成熟度持续提升,国产化核心零部件适配性不断优化,设备减重、续航、助力效率等核心参数持续升级,有效解决早期产品笨重、续航短、适配场景有限等行业痛点,适配多场景规模化应用需求。
市场消费数据直观印证行业爆发态势,据商务部商务大数据监测,2026 年上半年国内智能外骨骼网上零售额同比增长 458.4%,消费端市场由试点体验阶段快速起步,行业进入高速放量增长周期。
行业供给端呈现技术迭代加速、产能稳步扩容的特征,国内产业链自主可控能力持续增强,核心传感、驱动、控制部件国产化率持续提升,有效降开云体育,Kaiyun体育,开云体育控股有限公司,Kaiyun体育官方入口低产品生产成本,提升量产交付能力。
供给结构持续优化,行业逐步淘汰老旧低效设备,新款轻量化、智能化、高适配性产品持续迭代上市,产品细分品类不断丰富,可精准匹配医疗、工业、文旅康养等差异化场景需求。
需求端呈现多场景同步扩容态势,医疗康复为行业核心基本盘,工业助力、户外文旅、日常适老化辅助等新兴场景需求快速崛起。根据中研普华《2026-2030年中国外骨骼机器人行业市场全景调研与发展前景预测报告》的观点,未来五年行业需求增量将主要来自消费与工业场景,逐步改变单一医疗依赖的市场格局。
2026 年是外骨骼机器人产业政策集中落地的关键年份。国家医保局《全民医疗保障 “十五五” 规划》提出,促进智能外骨骼等智能化设备在长期照护领域应用,从医保体系层面拓宽产品落地场景。
民政部等 14 部门联合印发《康复辅助器具产业扩能提质三年行动方案(2026-2028 年)》,将外骨骼机器人列为重点研发推广品类,推动产品在养老、康复、助残领域规模化落地应用。
工信部同步启动人形机器人实景实训专项行动,将外骨骼装备纳入重点实训品类,通过场景验证、技术攻关、生态搭建,加速产品实用化迭代,为行业产业化发展筑牢政策基础。截至2025年末,国内外骨骼机器人市场整体销售额已达16亿元。
国内外骨骼机器人全产业链体系已基本成型,上游为核心零部件研发生产,涵盖传感器、伺服驱动器、控制器、电池等关键组件,中游为整机集成、调试与生产制造环节。
下游应用场景分层清晰,医疗康复场景占据市场主导地位,是行业营收核心支撑;工业作业场景聚焦重工、物流搬运等领域,降低人工劳作负荷;消费场景覆盖文旅登山、适老化助行等民生领域。
产业链价值重心持续下移,从早期单一零部件研发,转向整机集成、场景适配、后期运维的全链条服务模式,产业附加值持续提升。下游多元化场景落地,有效对冲单一赛道市场波动风险,提升行业发展稳定性。
当前行业竞争格局处于快速成型阶段,尚未形成绝对垄断态势,市场竞争聚焦技术研发、场景适配、产品性价比与资质认证四大核心维度,行业整体竞争秩序规范。
具备全链条研发能力、拥有医疗器械合规资质、可实现规模化量产的市场主体竞争优势突出,单纯组装代工、无核心技术的产能逐步丧失市场竞争力,行业准入门槛持续抬高。
行业核心壁垒集中在技术壁垒与资质壁垒,医疗级外骨骼需严格的医疗器械认证,技术层面需攻克人机协同、精准助力、动态平衡等核心难题。根据中研普华《2026-2030年中国外骨骼机器人行业市场全景调研与发展前景预测报告》的观点,合规资质与核心算法将成为行业长期核心竞争壁垒。
人口老龄化加剧催生刚性康养需求,国内老年失能、半失能群体规模庞大,叠加适老化改造政策全面推进,智能助行外骨骼设备的养老康复市场空间持续扩容。
工业智能化转型持续推进,传统劳动密集型行业亟需智能化装备降低劳作强度、提升作业效率,工业外骨骼可有效规避人工劳损、提升作业安全性,工业场景渗透率将持续提升。
消费市场新业态持续爆发,文旅户外、日常健身辅助等新兴场景快速普及,叠加产品价格下探、体验升级,消费级外骨骼受众群体持续拓宽,成为行业全新增长极。目前医疗康复场景占行业整体市场份额的88.3%,基本盘稳固。
行业核心风险集中在技术迭代风险与合规风险,行业技术更新速度较快,产品迭代周期短,研发投入不足易导致产品快速落后;医疗级产品资质认证周期长、标准严苛,合规成本较高。
同时市场教育尚未完全普及,大众对消费级、工业级外骨骼产品的认知度不足,部分场景落地成本偏高,短期制约行业规模化普及速度,市场放量存在阶段性波动。
市场主体应聚焦核心技术研发,优化产品轻量化、续航性能,深耕高需求细分场景。主动对接行业合规标准,完善资质体系,依托政策红利拓展医疗、养老、工业核心渠道,规避同质化竞争。
结合2026年医保纳入、政策加码、消费爆发的行业时事,外骨骼机器人行业未来五年规模化、普惠化发展趋势明确,多场景落地将驱动行业高速增长。如需查看具体数据动态,可点击《2026-2030年中国外骨骼机器人行业市场全景调研与发展前景预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
服务热线